"Cresci veloce e distruggi tutto": la fine dell'era dei fondi facili e il ritorno al saggio profitto per le start up
Novità, riflessioni e suggerimenti per il tuo business
Ascolta il nostro podcast su SpotifyAgentScout TV
Guardala su Youtube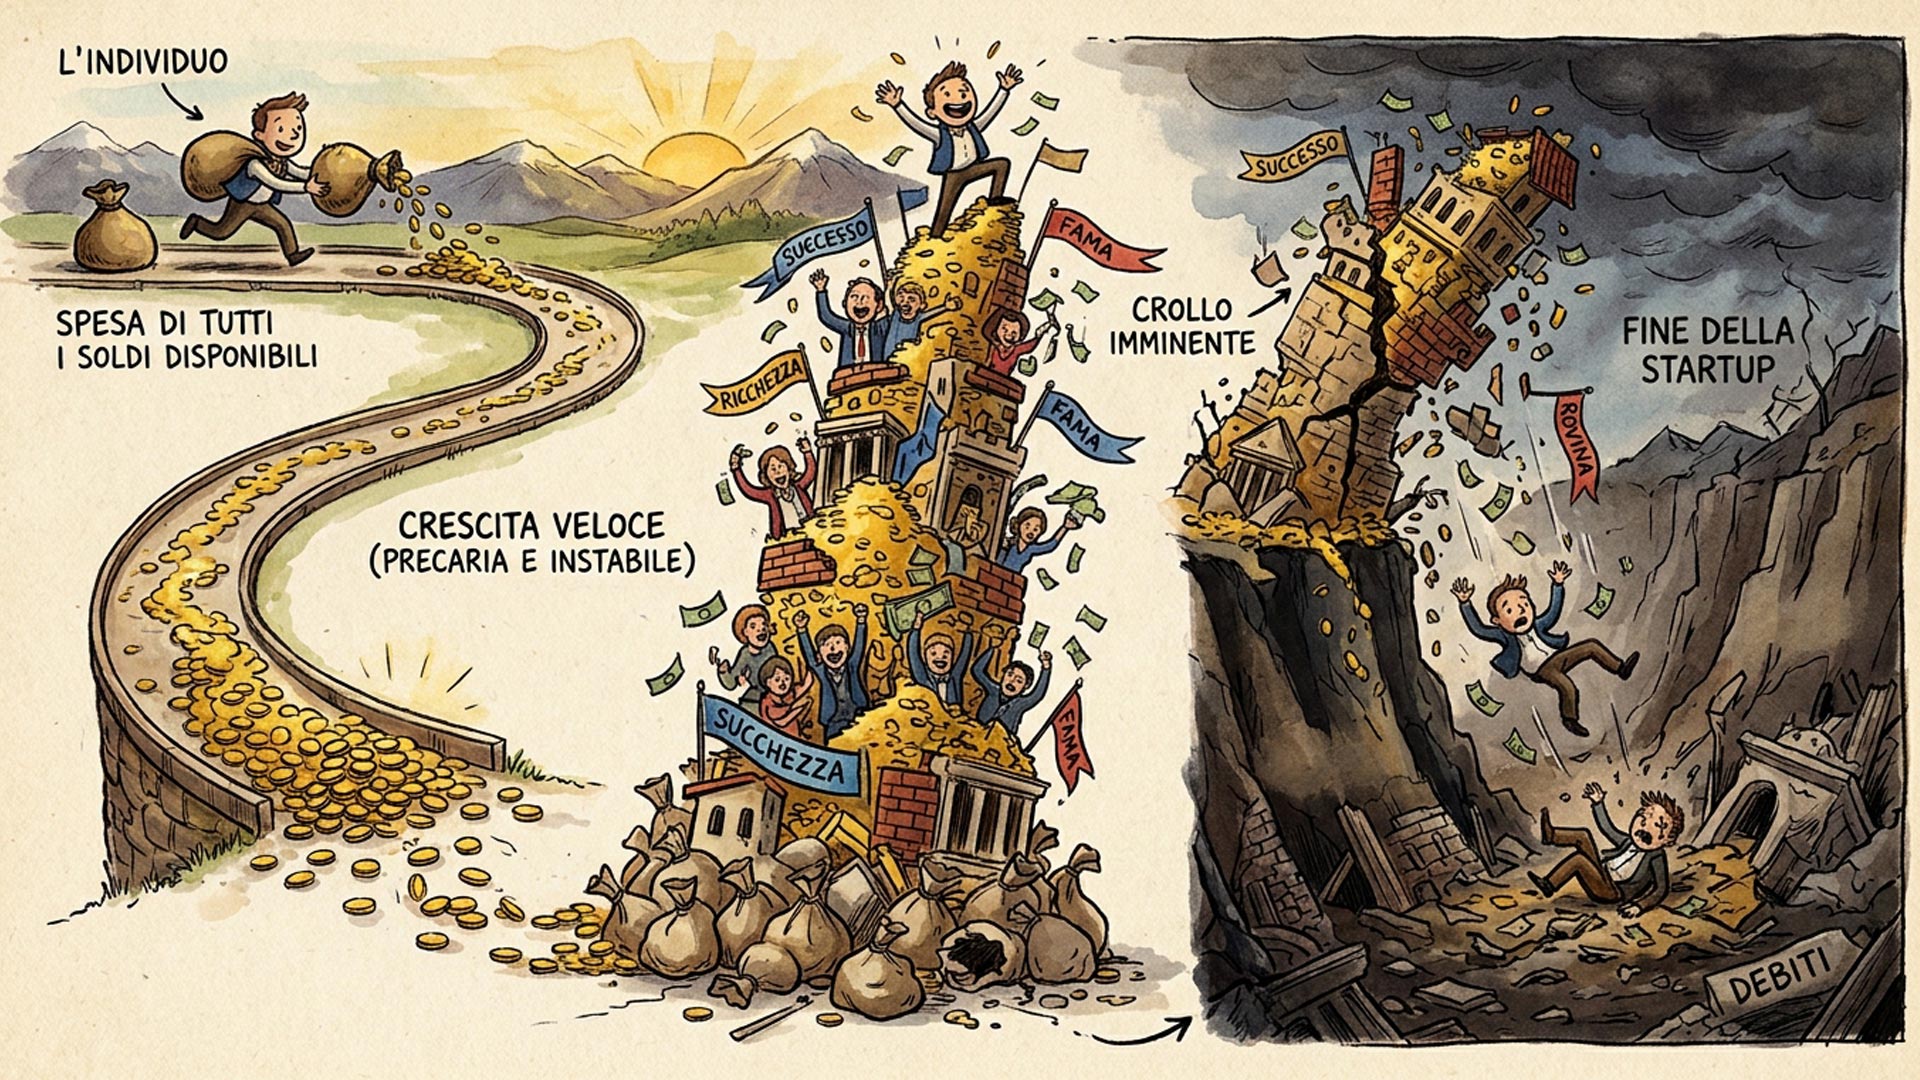
Per anni ci hanno raccontato che bruciare cassa fosse una virtù. Più perdi, più sei ambizioso. Più cresci, più vali. E il conto in banca? Lo riempirà il prossimo round di investimento.
Poi il mondo è cambiato, e oggi una domanda scomoda circola nelle sale riunioni: che cosa resta di un'impresa se smettono di arrivare i soldi degli altri?
In questo articolo proviamo a rispondere con i numeri e senza slogan. Vedremo che la storia della "fine dei fondi" è più sfumata di come la si racconta, e che per un'impresa italiana la scelta più solida è tornare a guardare ciò che conta davvero: il margine.
Lo facciamo dal punto di vista di AgentScout, che aiuta le aziende a costruire reti di vendita orientate ai risultati.
Una precisazione: l'articolo ha finalità informative e non è una consulenza finanziaria o legale. Per decisioni su finanziamenti, contratti e investimenti ci si deve rivolgere a un professionista.
Il mito delle startup "brucia-denari"
La formula è nota: si raccoglie capitale, si spende per conquistare clienti a qualsiasi costo, si mostrano numeri di crescita spettacolari e si rimanda la redditività a un futuro indefinito. Funziona finché qualcuno è disposto a finanziare il passaggio successivo.
Il problema è che questo schema non è un modello di business, è una scommessa sul prossimo investitore. Quando il costo del denaro sale o gli investitori si fanno selettivi, le aziende che non hanno mai guadagnato un euro di margine operativo si trovano a dover reinventare tutto in fretta.
Non serve evocare fallimenti clamorosi, che richiederebbero fonti e verifiche una per una. Basta una constatazione semplice: chi vende sotto costo per comprare crescita dipende da qualcun altro per restare in piedi. Un'azienda che guadagna sul prodotto o sul servizio decide da sola quando e quanto crescere.
I soldi non sono finiti: si sono concentrati
Sarebbe comodo dire che il venture capital è sparito. I dati dicono altro. Secondo Crunchbase, nel terzo trimestre 2026 il venture capital globale ha raggiunto 159 miliardi di dollari, con quasi 6.000 startup finanziate.
Il totale è in calo del 25% rispetto al secondo trimestre, ma in crescita del 53% sullo stesso periodo del 2025. Nei primi nove mesi dell'anno si sono toccati 679 miliardi, il valore più alto mai registrato per un periodo simile.
Dove sono finiti questi soldi? Qui sta il punto. Le startup di intelligenza artificiale hanno raccolto 102 miliardi, il 64% del totale. Inoltre 27 aziende hanno chiuso round da oltre un miliardo di dollari, un record, assorbendo circa un terzo del capitale del trimestre.
In Europa il quadro è simile. Sempre secondo Crunchbase, nel terzo trimestre 2026 il continente ha raccolto 25 miliardi di dollari, il 75% dei quali, 18,8 miliardi, è andato all'intelligenza artificiale, la quota più alta mai registrata.
Tradotto in parole povere: il denaro facile esiste ancora, ma solo per pochissimi. Chi non fa parte della corsa all'IA, o non è in grado di presentarsi con un round enorme, deve ragionare come ha sempre fatto un'impresa normale.
Già a ottobre 2025 la stessa Crunchbase osservava che il numero di operazioni seed mostrava un calo costante e che i finanziamenti in fase iniziale erano di fatto fermi.

E in Italia? Un mercato piccolo, con numeri che non coincidono
Se il capitale globale è concentrato, quello italiano è anche piccolo. Per il primo semestre 2026 circolano due fotografie diverse.
Il rapporto VeM, preparato dall'osservatorio della LIUC e promosso da AIFI, parla di 679 milioni di euro investiti in startup italiane, in crescita del 37%. L'osservatorio di Growth Capital con Italian Tech Alliance indica invece 813 milioni di euro in 145 round, con 411 milioni nel primo trimestre e 402 nel secondo.
Perché due cifre diverse? Secondo EconomyUp, che il 23 luglio 2026 titolava "813 o 928 milioni", dipende dal perimetro e dalla metodologia: quali operazioni si contano e quali si escludono. Il quotidiano di settore sottolinea la mancanza di un riferimento condiviso per il mercato.
Questo è un dettaglio che dovrebbe far riflettere. Se perfino la dimensione del mercato cambia a seconda di come la si misura, quanto vale davvero un indicatore di crescita costruito su dati ancora più fragili?
Nello stesso studio di Growth Capital emerge un altro dato: pre-seed e seed rappresentano il 59% dei round, mentre le operazioni di serie A e B o successive, pur essendo solo il 21% delle transazioni, raccolgono il 68% del capitale.
Anche in Italia, quindi, i soldi veri vanno a pochi: tra i round più grandi del trimestre ci sono WeRoad con 50 milioni, Smartness con 47 e Lexroom con 43.
Il costo del denaro: non c'è più l'era dei tassi a zero
C'è poi il fronte del debito, che interessa chiunque si finanzi per crescere. Il 29 ottobre 2026 la Banca Centrale Europea ha lasciato invariati i tassi: 2,50% sui depositi, 2,65% sulle operazioni di rifinanziamento principali e 2,90% sui prestiti marginali.
Nel comunicato la BCE osserva che le condizioni di finanziamento si sono inasprite dall'ultima riunione e che è probabile che questo pesi su inflazione e crescita. Parla inoltre di rischi al ribasso per le prospettive di crescita.
Di sicuro non parliamo di un livello eccezionale, ma è lontano dal denaro quasi gratuito del periodo dei tassi a zero. Per un modello basato sulla crescita a debito, significa che ogni euro anticipato costa e va restituito con interessi, mentre per chi ha margini solidi, significa semplicemente fare bene i conti.
EBITDA contro vanity metrics
Qui entriamo nel cuore dell'argomento. Per capire se un'impresa funziona, cosa conviene guardare?
Le vanity metrics sono numeri che fanno bella figura ma non dicono se si guadagna: download, iscritti, visite, follower, volume di vendite a prezzi di favore. Possono essere utili per capire l'attenzione del mercato, ma non pagano gli stipendi.
L'EBITDA, cioè il risultato prima di interessi, imposte e ammortamenti, misura invece quanto l'attività operativa genera in denaro. Non è perfetto, perché non dice tutto sulla situazione finanziaria, ma ha un vantaggio decisivo: non migliora con una campagna di sconti o con un'operazione di immagine, perché guarda solo a ciò che l'attività produce.
La differenza si vede nei comportamenti nel senso che un’'azienda che guarda al fatturato accetta ordini in perdita pur di crescere, mentre un’altra che guarda al margine rinuncia a un cliente che non conviene. Il secondo atteggiamento è meno spettacolare, ma sopravvive meglio a una stretta del credito.
Questo vale soprattutto per chi vende. I venditori rispondono agli obiettivi che ricevono: se si misurano solo sul volume, spingeranno il volume, anche con sconti pesanti. Se si misurano sul margine, cambieranno il modo di trattare.
Autofinanziarsi: crescere con i soldi dei clienti
La risposta di molti imprenditori lungimiranti è un ritorno al principio più antico: finanziare la crescita con ciò che si guadagna. L'autofinanziamento ha un costo, perché rallenta e obbliga a scegliere. Ma ha tre vantaggi.
Il primo è l'indipendenza: nessun socio chiede un'uscita rapida o una crescita forzata. Il secondo è la disciplina: quando il denaro è il proprio, ogni spesa viene giudicata sul ritorno che porta. Il terzo è la resilienza: un'impresa che sta in piedi da sola può attraversare un anno difficile senza dover cercare soccorsi.
Non significa rifiutare ogni finanziamento. Banche, bandi e investitori restano strumenti utili, e le condizioni vanno valutate caso per caso con i propri consulenti. Significa non costruire un piano che dipenda da una sola fonte esterna.
Un segnale incoraggiante arriva anche dal mercato italiano: nel commentare i dati del secondo trimestre 2026, Italian Tech Alliance ha citato tra i successi la quotazione di Bending Spoons al Nasdaq. Ma questo resta un caso di eccellenza, non una regola su cui impostare il piano di un'impresa media.
Una rete di vendita orientata al margine
Se il margine è la bussola, anche il modo di remunerare chi vende va ripensato. Un esempio numerico, che è un'ipotesi di lavoro e non un dato di mercato, aiuta a capirlo.
Immagina un prodotto che costa 800 euro da produrre e che si vende a 1.000. Il margine lordo è di 200 euro. Con una provvigione del 5% sul fatturato, il venditore guadagna 50 euro, cioè il 25% del margine.
Se però per chiudere concede uno sconto e vende a 900 euro, il margine scende a 100 euro, mentre la provvigione è di 45: ora pesa il 45% di ciò che resta all'azienda.
Lo sconto, insomma, penalizza poco chi vende e molto chi produce. Per questo molte imprese valutano provvigioni legate al margine o scaglioni che premiano le vendite senza sconti.
Il modello va definito con attenzione nel contratto, con l'aiuto di un consulente, perché le regole sull'agenzia e sui compensi hanno vincoli precisi.
Gli agenti di commercio sono in questo senso una scelta coerente con una logica di costi variabili: il compenso nasce quando nasce la vendita e può essere costruito in modo da premiare la qualità dell'ordine, non solo la quantità.
Chiaramente questo non è l'unico modello possibile, e un commerciale dipendente resta la scelta giusta in altre situazioni, ma sicuramente si tratta di un'opzione da confrontare con i numeri dell'azienda.
Anche i rappresentanti presenti da anni in azienda possono dare un contributo: conoscono i clienti storici e sanno distinguere quelli che portano margine da quelli che ne consumano.
Scopri se puoi vendere con gli agenti
Domanda 1 di 7
Testare un mercato senza bruciare cassa
L'altro pilastro del saggio profitto è la gradualità. Aprire un nuovo mercato con una struttura pesante, come fanno le aziende "brucia-denari", significa scommettere tutto prima di sapere se la domanda c'è.
Esiste un'alternativa più prudente. Un procacciatore d'affari può segnalare le prime opportunità attraverso le proprie relazioni, con un compenso legato agli affari che si concludono. È uno strumento adatto a misurare l'interesse di un territorio prima di decidere se costruire una rete più stabile. Il rapporto va impostato con attenzione, perché non coincide con quello dell'agente, e conviene definirlo con un consulente.
Se il test va bene, si passa a una fase successiva, con obiettivi, zone e tempi precisi. Se va male, la perdita è limitata e l'impresa è ancora in piedi. È la differenza tra provare e puntare tutto.
Conclusione: il ritorno al margine non è nostalgia
Raccontare la fine dell'era dei fondi facili come un crollo generale sarebbe un'esagerazione. Il capitale c'è, e a livello globale ha toccato nel terzo trimestre 2026 livelli da record. Ma è concentrato su pochissime aziende e su un solo tema, mentre per tutti gli altri i soldi costano di più e si trovano con più fatica.
In questo scenario la strategia più solida è anche la più semplice: guadagnare su ogni vendita, misurare ciò che conta, finanziare la crescita con ciò che si produce e costruire una rete di vendita che ragioni come l'azienda. Non è un ritorno al passato, è l'idea che un'impresa debba stare in piedi con le proprie gambe.
Se stai pensando di strutturare o rafforzare una rete commerciale a provvigione, un agente di commercio esperto del tuo settore può fare la differenza: AgentScout ti aiuta a trovare e selezionare i profili più adatti, in modo da far partire la rete con un rischio contenuto.
FAQ
No. Secondo Crunchbase, nel terzo trimestre 2026 il venture capital globale ha raggiunto 159 miliardi di dollari. Il punto è che è molto concentrato: il 64% è andato all'intelligenza artificiale e circa un terzo a 27 round da oltre un miliardo.
Dipende dalla fonte. Il rapporto VeM parla di 679 milioni di euro, mentre l'osservatorio di Growth Capital e Italian Tech Alliance indica 813 milioni. Le differenze dipendono dalla metodologia e da cosa si include nel conteggio.
L'EBITDA è il risultato dell'attività operativa prima di interessi, imposte e ammortamenti. Aiuta a capire se l'azienda guadagna con ciò che vende, ma non sostituisce l'analisi della situazione finanziaria complessiva.
Sono numeri che fanno bella figura ma non dimostrano redditività, come download, iscritti o volumi venduti con forti sconti. Possono essere utili per capire l'attenzione del mercato, ma vanno sempre confrontati con il margine.
Il 29 ottobre 2026 la BCE ha lasciato invariato il tasso sui depositi al 2,50%, con un'indicazione di condizioni di finanziamento più rigide. È un livello molto diverso dal denaro quasi gratuito del passato.
Se provvigioni e obiettivi sono legati al margine e non solo al fatturato, chi vende ha meno interesse a concedere sconti per chiudere. Il modello va definito nel contratto con l'aiuto di un consulente.
AgentScout ti aiuta a trovare e selezionare agenti e venditori adatti al tuo prodotto e al tuo mercato, per costruire una rete orientata al risultato con tempi di ricerca più brevi.
